Китай покупает золото, но цена зависит не только от этого спроса
К 27 октября 2026 года золото на спотовом рынке торговалось примерно по 4 000 долларов за тройскую унцию. Китайский спрос на металл оставался заметным, однако на международную цену одновременно влияли доллар, ожидания по денежно-кредитной политике США, рынок фьючерсов и действия крупных инвесторов в других странах. В описываемый момент эти факторы перевешивали поддержку со стороны китайских покупателей.
Интерес домохозяйств Китая к золоту связывают с ослаблением рынка недвижимости, низкой доходностью государственных облигаций и волатильностью фондового рынка. На этом фоне часть семей может рассматривать металл как альтернативу вложениям в недвижимость или финансовые активы.
Инвестиционный спрос опередил ювелирный
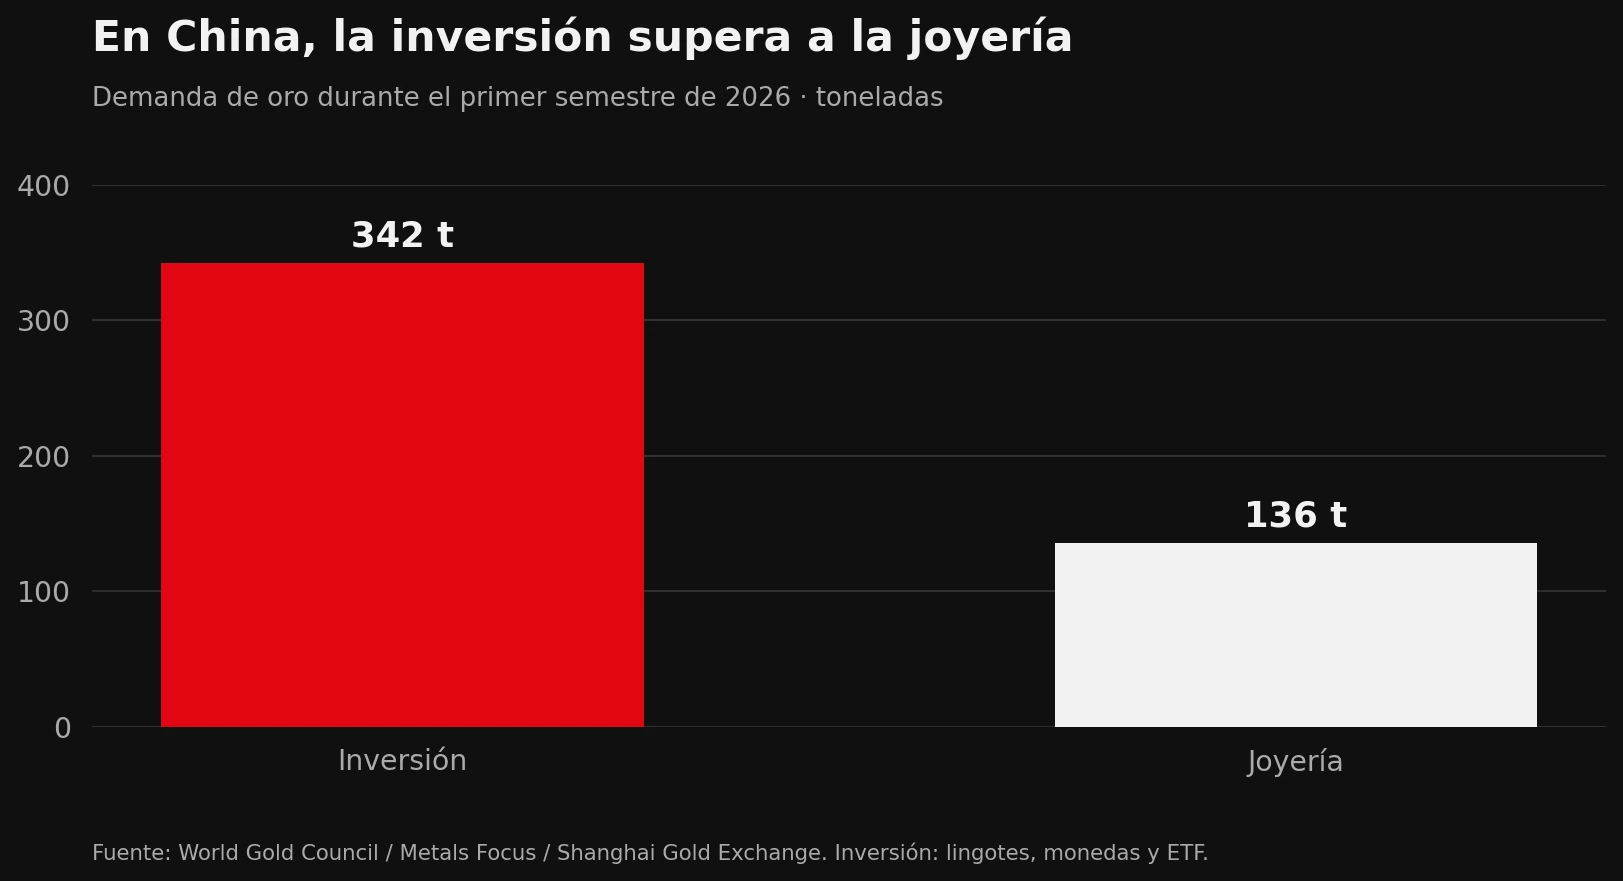
В первом полугодии 2026 года китайские инвесторы приобрели 342 тонны золота в слитках, монетах и через биржевые фонды (ETF). Спрос на золотые украшения за тот же период составил 136 тонн — это минимальный показатель для первой половины года с 2006 года. Ещё в 2025 году инвестиционный спрос в Китае впервые превысил спрос на украшения.
Показатели расходов и физического спроса при этом могут двигаться в разных направлениях. Всемирный совет по золоту (WGC) подсчитал, что за первые шесть месяцев 2026 года китайские потребители потратили на украшения на 5% больше, чем годом ранее, но приобрели на 30% меньше золота по весу. Более лёгкие изделия позволяют укладываться в бюджет при высоких ценах. Для оценки объёма физического спроса важен вес купленного металла, а не только сумма расходов.
Приток в ETF и покупки центробанка
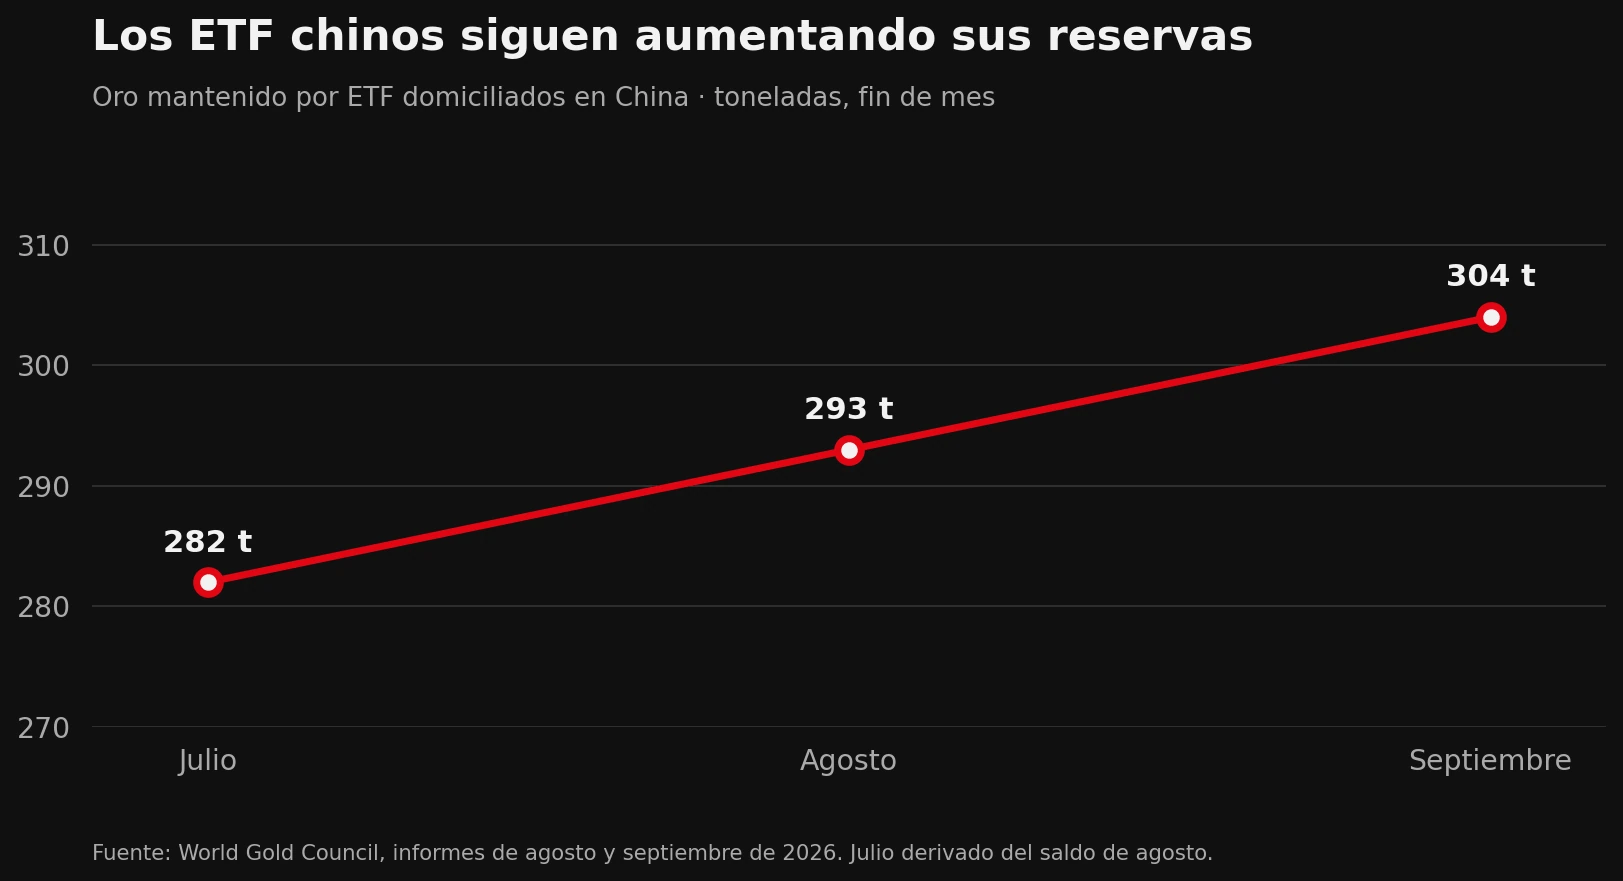
Китайские золотые ETF в сентябре увеличили запасы на 11 тонн. Это был третий месяц подряд с приростом: к концу сентября фонды располагали 304 тоннами золота против 293 тонн на конец августа. По данным WGC, приток средств продолжался и в начале октября. Однако имеющаяся информация не позволяет заключить, что такой темп сохранялся на протяжении всего месяца.
Отдельный источник спроса — официальные резервы. Народный банк Китая сообщил о покупке 23 тонн золота в сентябре, что стало крупнейшим месячным пополнением с октября 2023 года. За третий квартал покупки центробанка составили 63 тонны. Решения по официальным резервам не следует смешивать с вложениями частных инвесторов в ETF: это разные категории покупателей и разные типы потоков.
Почему спрос не гарантирует роста цены
Международная стоимость золота формируется под влиянием множества факторов, а не только китайских покупок. Значение имеют курс доллара, американский долг, позиции на фьючерсном рынке и решения других крупных инвесторов. Поэтому устойчивый спрос на физический металл может сосуществовать со снижением биржевой цены, если финансовые участники продают актив активнее, чем другие покупатели его приобретают.
Сентябрь наглядно показал разнонаправленность потоков. Золотые ETF по всему миру получили около 10 млрд долларов и увеличили объём металла в фондах на 67 тонн, хотя цена золота за месяц снизилась. Одновременно чистые длинные позиции по золотым фьючерсам COMEX сократились примерно на 100 тонн. Наблюдение лишь за притоком в фонды или только за фьючерсными позициями дало бы неполную картину рынка.
Доллар, ставки и нефть оказывают давление
Во вторник, 27 октября, доллар приблизился к максимумам за две недели, а спотовое золото оставалось около 4 000 долларов за тройскую унцию. Рынок ожидал, что Федеральная резервная система США сохранит ставки на ближайшем заседании, но участники следили за сигналами о дальнейшей траектории политики. Высокие цены на нефть усиливали опасения по поводу инфляции и возможности более жёстких условий в последующие месяцы.
Давление на золото проявляется по двум основным каналам. Укрепление доллара делает металл дороже для покупателей, использующих другие валюты. А если облигации предлагают более привлекательную доходность, владение золотом — активом, который не приносит процентов, — связано с более высокими альтернативными издержками.
Связь золота с реальными ставками не действует механически, особенно во время геополитических потрясений. WGC связывал часть сентябрьского снижения цены с повышением доходностей в США и укреплением доллара. Конфликт на Ближнем Востоке способен одновременно поддерживать спрос на защитные активы и повышать цены на энергоносители, усиливая опасения по поводу инфляции и ставок. В рассматриваемый момент, по оценке автора, сильнее проявлялся второй эффект.
Китайский спрос может поддержать рынок, но не гарантирует дна
Покупки в Китае способны смягчить последствия дальнейшей коррекции: снижение цены может привлечь домохозяйства, которые ждут более выгодного уровня входа, а центробанк может пополнять резервы независимо от ежедневных колебаний котировок. Но наличие покупателей физического золота не гарантирует, что цена достигла минимума. Продажи на финансовых рынках могут оказаться сильнее. И наоборот, котировки могут быстро восстановиться, если давление продавцов ослабнет, даже без резкого изменения покупок в магазинах.
Технические ориентиры: сценарии для роста и снижения
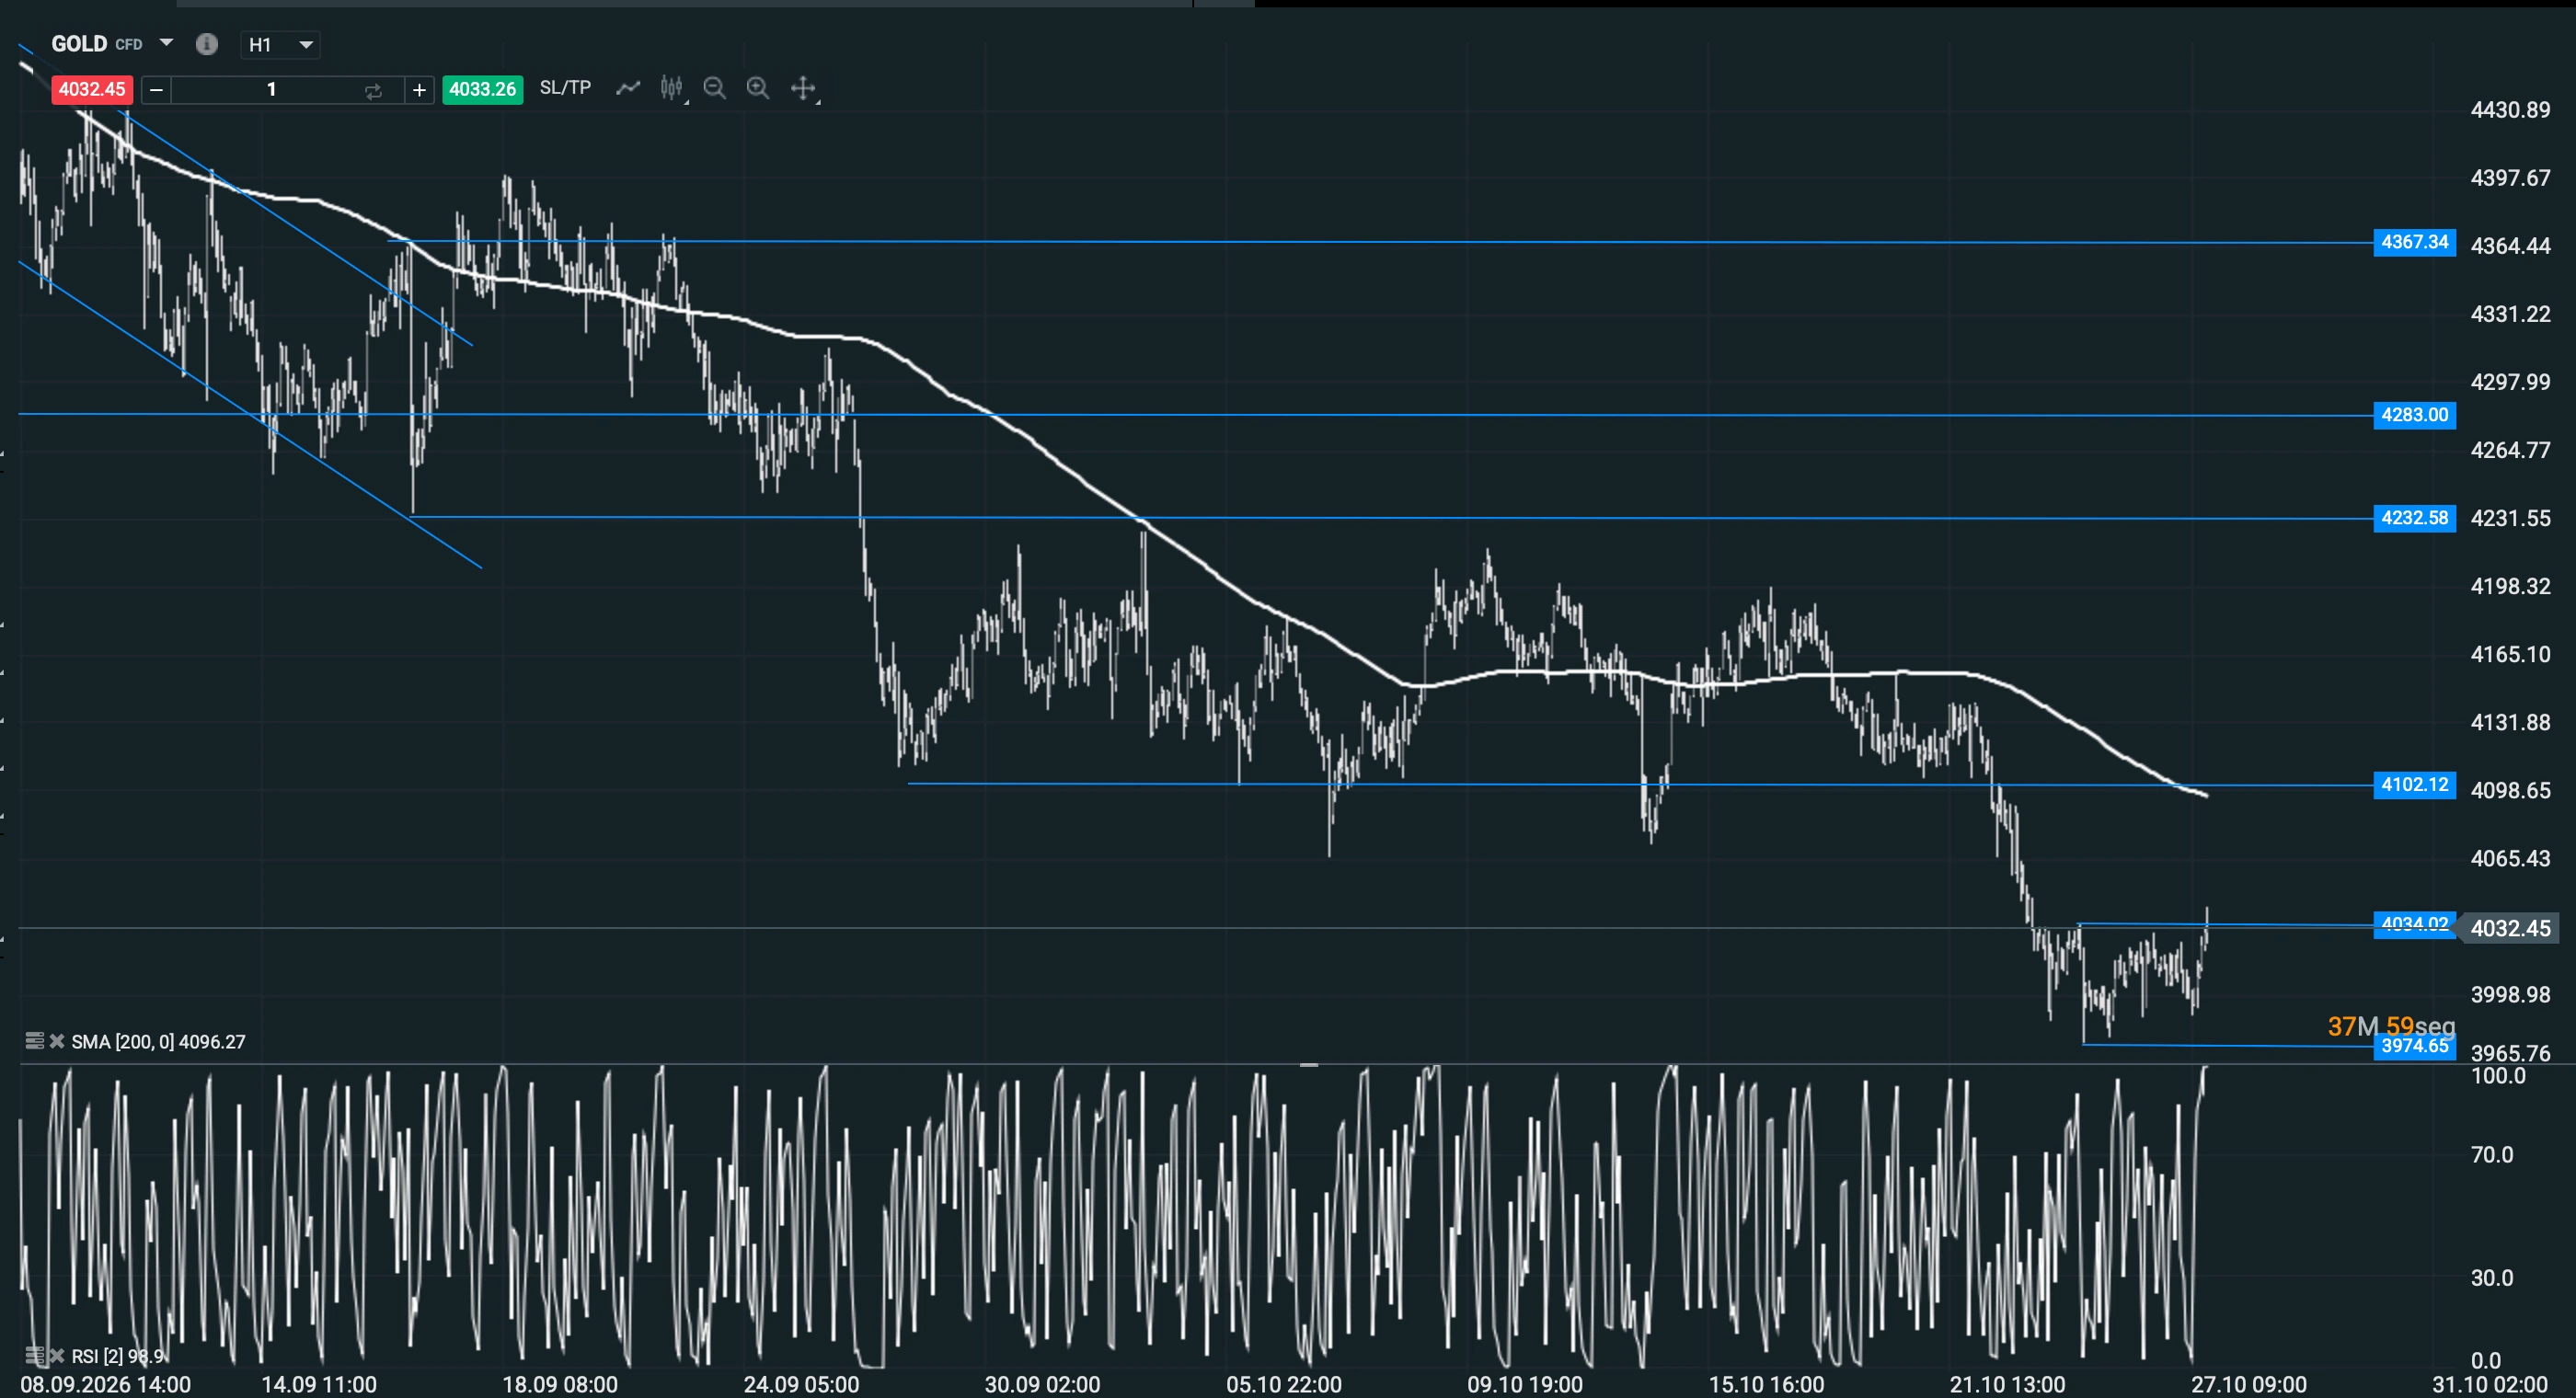
В краткосрочном техническом разборе первым сопротивлением названа отметка 4 034 доллара, следующим ориентиром — 4 102 доллара. Это условные уровни для оценки развития движения, а не гарантированный прогноз.
Если цена преодолеет 4 034 доллара, а последующие откаты будут удерживаться выше этого уровня, можно рассматривать краткосрочное движение вверх к 4 102 долларам. Однако возвращение выше первой отметки само по себе ещё не подтвердит полного разворота тренда: у следующего ориентира покупателям потребуется показать, что они способны сохранить импульс.
Для более выраженного сценария продолжения снижения важна зона минимумов 3 974–3 976 долларов. Пробой ниже неё и неудачные попытки вернуться выше усилили бы медвежий сценарий. Отдельный риск — ложная попытка роста: цена может подняться выше 4 034 долларов, а затем быстро вернуться к 3 974 долларам. Если участники, купившие на восстановлении, начнут закрывать позиции, это способно ускорить падение.
Пока цена остаётся между указанными ориентирами, ожидание может быть допустимым решением. Ближайшее направление зависит от того, что окажется сильнее: спрос со стороны китайских покупателей или давление доллара и ожиданий по американским ставкам.
Материал подготовил Alejandro de Luis, редактор Hispatrading Magazine. Он работал трейдером, а также в сферах торговли и анализа почти два десятилетия.
XTB указывает, что материал носит информационный характер и не является персональной консультацией или рекомендацией по конкретным инструментам, рынкам и стратегиям. Он не учитывает цели, финансовое положение и профиль риска отдельного инвестора; решения, принятые на его основе, инвестор принимает на собственную ответственность.
Иллюстрации к материалу