Краткосрочный прогноз: проверка поддержек до декабря
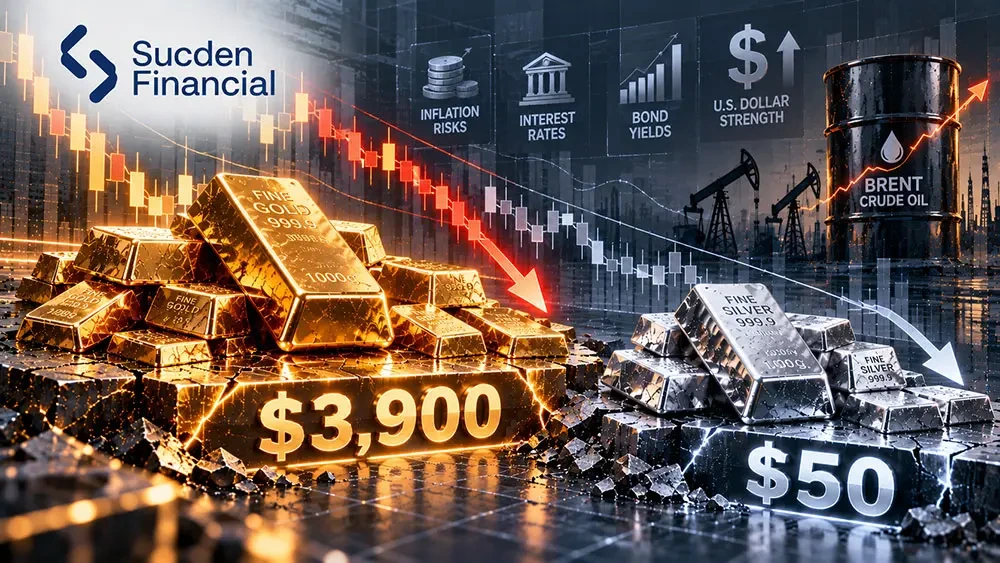
На момент публикации золото удерживалось выше $4 000 за унцию. Однако в последнем квартальном отчёте по рынкам металлов аналитики Sucden Financial предположили, что до декабрьского заседания Федеральной резервной системы (ФРС) цена может опуститься к поддержке около $3 900 за унцию. Для серебра прогноз был слабее: при ужесточении денежных условий и снижении инвестиционного спроса оно могло подешеветь до $50–53 за унцию.
Рынки оценивали вероятность повышения ставки ФРС в декабре почти в 80%. При этом на ближайшем заседании в среду, как ожидалось на момент публикации, регулятор должен был сохранить ставку без изменений. По мнению Sucden, неопределённость вокруг дальнейшего курса денежно-кредитной политики оставалась важным источником давления на оба металла.
Аналитики, однако, не ожидали продолжения снижения без передышки. По их прогнозу, в начале 2027 года золото и серебро могли стабилизироваться по мере приближения ФРС к завершению цикла ужесточения. Sucden допускала восстановление золота до $4 200–4 300 за унцию к середине января 2027 года, а серебра — до $57–60.
Инфляция и дорогая нефть осложняют положение золота
По оценке Sucden, конфликт в Иране повышал стоимость энергоносителей, усиливал инфляционное давление и поддерживал высокие доходности казначейских облигаций США и курс доллара. В такой обстановке золото не получало обычной поддержки от спроса на защитные активы: инвесторы, как считали аналитики, сильнее учитывали инфляционные последствия конфликта на Ближнем Востоке и вероятную реакцию американской денежно-кредитной политики.
Нефть Brent, согласно приведённым в отчёте данным, стоила выше $110 за баррель. Это повышало альтернативные издержки владения золотом и серебром, которые не приносят дохода. Sucden предупреждала: если дорогая энергия сохранится надолго, ФРС может оказаться вынуждена дополнительно ужесточить политику.
Макроэкономические данные США складывались противоречиво. Sucden оценивала рост экономики в третьем квартале примерно в 3,5%, связывая его с вложениями в искусственный интеллект и относительно устойчивыми потребительскими расходами. Одновременно общая инфляция в сентябре поднялась до 3,7%, а цены производителей показали самый крупный месячный прирост с 2022 года.
На рынке труда в сентябре вне сельского хозяйства появилось только 29 000 рабочих мест. Это указывало на остановку темпов найма, хотя безработица оставалась сравнительно низкой — 4,2%. По оценке Sucden, сочетание замедления занятости и устойчивой инфляции создавало сложную ситуацию для золота и серебра: ослабление экономики обычно усиливает ожидания снижения ставок, но инфляционный шок со стороны энергоносителей ограничивал возможности ФРС смягчать денежные условия.
Покупки центробанков и ETF поддерживают золото
Несмотря на краткосрочные препятствия, Sucden отмечала наличие базового инвестиционного спроса на золото, прежде всего со стороны центральных банков и биржевых фондов (ETF). По оценке аналитиков, во втором квартале центробанки приобрели 289 тонн металла, включая операции, не отражённые в официальной отчётности. Покупки за первое полугодие были минимальными с 2022 года, но в последние месяцы спрос официального сектора усилился. Sucden называла его наиболее очевидной фундаментальной опорой золотого рынка.
Народный банк Китая в сентябре добавил в резервы 23 тонны золота. Благодаря этому накопление с начала года достигло 103 тонн, а серия ежемесячных покупок продлилась до 23 месяцев подряд. Польша также оставалась значимым покупателем, хотя Sucden допускала замедление закупок по мере приближения резервов страны к целевому уровню в 700 тонн.
Спрос со стороны золотых ETF тоже сохранялся. По данным Sucden, в середине октября мировые запасы таких фондов достигли рекордных 101,55 млн унций. Несмотря на недавнее снижение цен, они оставались около отметки в 101 млн унций.
В то же время спекулятивные участники проявляли осторожность: чистая длинная позиция управляющих денежными средствами по золоту снизилась до минимума за четыре месяца. Sucden видела в этом расхождение между долгосрочными инвесторами, которые продолжали покупать металл при снижении цен, и краткосрочными трейдерами, не готовыми открывать крупные позиции на рост.
Покупки центробанков и ETF, по оценке аналитиков, способны смягчить дальнейшее снижение, но вряд ли компенсируют новое усиление ожиданий ужесточения политики США. Для устойчивого подъёма золота выше $4 300 за унцию, считала Sucden, вероятно, потребовалось бы более заметное снижение цен на нефть, доходностей казначейских облигаций США и курса доллара.
Серебро уязвимее из-за промышленного спроса
Перспективы серебра Sucden оценивала как более сложные, чем у золота: серебро сильнее реагирует на процентные ставки, а его промышленное потребление ослабевает. После январского рекорда в $121,62 за унцию цена резко снизилась. В последнюю неделю октября серебро торговалось около $54 — примерно на 55% ниже пика.
За неделю, завершившуюся 23 октября, фьючерсы на серебро потеряли почти 6%, тогда как золото подешевело примерно на 4%. Позднее соотношение цены золота к серебру расширилось примерно до 74, отражая относительное опережение золота.
Чувствительность серебра к ожиданиям по ставке была заметна и в предыдущих колебаниях. По данным Sucden, в августе металл подорожал на 15,6% после более слабой статистики занятости в США, которая снизила ожидания дальнейшего ужесточения политики. Затем цена упала примерно на 8% после ястребиной речи председателя ФРС Кевина Уорша в Джексон-Хоуле и повышения ставки центральным банком в сентябре.
Дополнительное давление, по мнению аналитиков, создаёт промышленное потребление. Ссылаясь на World Silver Survey 2026 Института серебра, Sucden ожидала, что в текущем году производство промышленных изделий из серебра сократится на 3%, до 639,6 млн унций. Это около 57% общего спроса.
Самое заметное ослабление прогнозировалось в солнечной энергетике: потребление серебра в этом секторе могло снизиться на 19%, примерно до 151 млн унций. Производители сокращают количество металла в фотоэлектрических элементах и всё чаще переходят на технологии с использованием меди. Рост спроса со стороны электромобилей, электросетей и центров обработки данных, по оценке Sucden, не должен полностью компенсировать ни снижение потребления в солнечной энергетике, ни ослабление спроса на ювелирные изделия и столовое серебро.
При этом мировой рынок серебра, как ожидалось, должен был остаться в дефиците шестой год подряд: спрос мог превысить предложение примерно на 46 млн унций. Sucden считала, что такой сравнительно небольшой дефицит вряд ли перекроет краткосрочное давление ограничительной денежно-кредитной политики.
Позиции инвесторов и условия для восстановления
Инвестиционный спрос на серебро выглядел менее устойчивым, чем на золото. По данным Sucden, запасы обеспеченных серебром ETF составляли около 805,8 млн унций после чистых продаж в текущем году — в отличие от продолжающегося накопления в золотых фондах.
Хедж-фонды сохраняли лишь умеренную чистую длинную позицию по серебру. Одновременно сокращались зарегистрированные запасы на COMEX, а объём свободно доступного металла в Лондоне оставался ограниченным. Небольшие спекулятивные позиции, отмечали аналитики, способны создать условия для резкого ралли при закрытии коротких позиций, если ФРС займёт менее жёсткую позицию.
Однако для устойчивого восстановления серебра, как и золота, инвесторам, по оценке Sucden, нужно убедиться, что цикл ужесточения ФРС завершён. Поэтому даже наличие физического дефицита и ограниченных запасов не устраняло риска дальнейшего давления на цены в ближайшей перспективе.