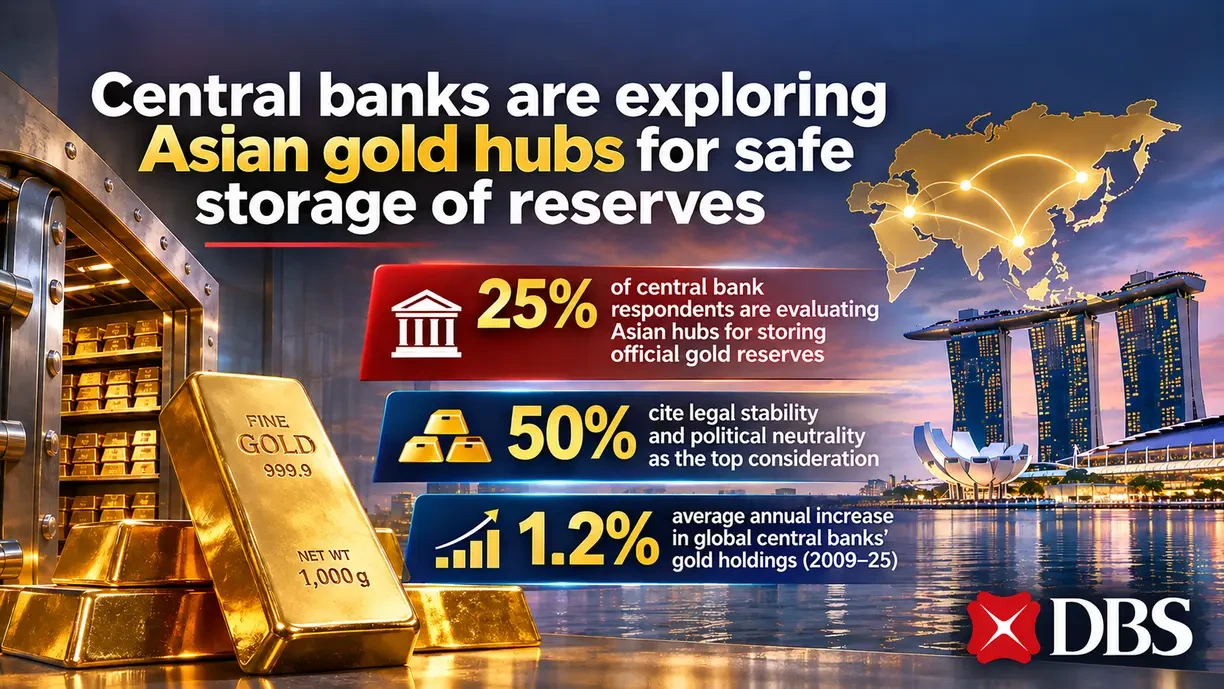
По результатам опроса, 25% представителей центральных банков заявили, что рассматривают азиатские площадки для хранения официального золота. Это говорит об оценке возможных вариантов, а не о том, что банки уже решили перенести туда резервы. Около половины опрошенных назвали правовую стабильность и политический нейтралитет важнейшими условиями при выборе нового места хранения.
Инфраструктура и критерии выбора
Около половины опрошенных управляющих активами и банков сообщили, что инфраструктура золотого рынка с государственной поддержкой повысила интерес их организаций к азиатским центрам. При этом финансовые организации ставили ликвидность рынка, ясность регулирования, инфраструктуру клиринга и хранения, а также эффективность затрат выше, чем совпадение часовых поясов и географическую близость.
Главный экономист DBS Bank Таймур Байг отметил, что Азия уже является ведущим мировым источником спроса на физическое золото, хотя значительная часть инфраструктуры торговли им сосредоточена в западных финансовых центрах. По его словам, по мере усиления роли Азии и появления новых инвестиционных каналов решающее значение будет иметь развитие надежной рыночной инфраструктуры.
DBS оценивает, что более развитая региональная инфраструктура может повысить ликвидность в часы азиатской торговли, упростить местные клиринг и расчеты, а также поддержать более активную торговлю золотыми слитками.
Золото как стратегический резерв
В исследовании покупки золота центральными банками рассматриваются как важная структурная опора мирового рынка. Они связаны с усилиями официального сектора по оптимизации состава валютных резервов на фоне геополитической фрагментации. По мере усиления напряженности, роста санкционных рисков и опасений по поводу чрезмерной концентрации резервов золото всё чаще воспринимается как стратегический резервный актив, а не как наследие эпохи золотого стандарта.
Ссылаясь на данные Всемирного совета по золоту, DBS сообщает, что в 2009–2025 годах золотые запасы центральных банков мира в среднем увеличивались на 1,2% в год. Исследование оценивает спрос центробанков как всё более устойчивый структурный источник поддержки рынка.
Инвестиционные каналы и масштаб спроса
Респонденты ожидали наиболее сильного роста в следующие 12 месяцев от биржевых фондов (ETF) и деривативов — каждый канал получил по 27%. Для токенизированного золота этот показатель составил 18%.
Масштаб физического спроса в Азии также остаётся значительным: в 2025 году на регион пришлось более половины мировых инвестиций в золотые слитки и монеты, а также спроса на ювелирные изделия. В том же году мировой спрос на золото превысил 5 000 тонн, а его стоимость достигла рекордных 555 млрд долларов США.
DBS — финансовая группа из Сингапура, представленная на 19 азиатских рынках. Исследование рассматривает меняющуюся роль золота в мировой финансовой системе, развитие азиатских золотых центров и токенизированного золота.