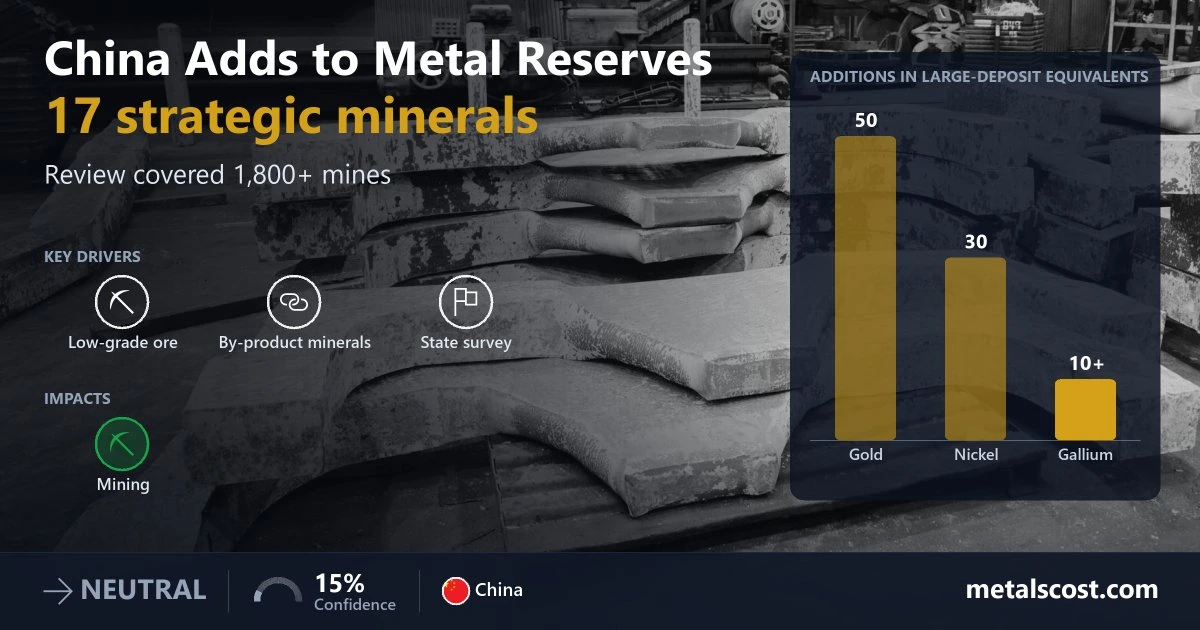
Это эквиваленты количества месторождений, а не тоннаж: физических объёмов прироста в публикации нет. Ресурсы рения увеличились более чем на 200%. По данным Bloomberg, прирост галлия, индия, тантала и ванадия для каждого металла отдельно превысил эквивалент 10 крупных месторождений.
Масштаб и результаты проверки
Переоценка охватила 17 стратегических минералов, более 1 800 действующих рудников и крупных либо средних горнодобывающих районов. В проекте участвовали более 100 учреждений и почти 2 000 специалистов по геологической съёмке. Работы проходили в 27 провинциях, регионах и городах центрального подчинения.
Речь шла не о новых геологоразведочных открытиях: специалисты заново оценивали попутное, низкосортное и трудноизвлекаемое сырьё на уже действующих объектах. Global Times сообщила, что проверка выявляла ресурсы, которые можно экономически извлекать при нынешних технологиях и рыночных условиях.
В Байчэне, Синьцзян, также сообщили о первом месторождении россыпного циркона такого типа. По данным Xinhua, оно может значительно увеличить внутреннее предложение. Китай долгое время в значительной степени зависел от импорта циркона.
Что прирост может означать для добычи
Запасы — это часть месторождения, которую можно рентабельно добывать при текущих технологиях и ценах. Поскольку выявленная прибавка относится к действующим рудникам и существующим горнодобывающим районам, она потенциально может продлить срок их работы. Однако переоценка сама по себе не означает быстрого увеличения добычи: ни сроки появления дополнительной продукции, ни её объём не указаны.
MetalsCost оценил перспективу нейтрально: дополнительные запасы связаны с действующими объектами, но сообщений о конкретном дополнительном выпуске или сроках его начала нет. Увеличение золотых запасов Китая может со временем поддержать рост внутренней добычи, а более длительная работа рудников — добавить предложение в последующие годы. Это возможные сценарии, а не подтверждённые планы компаний.
В справочной таблице MetalsCost оценил влияние переоценки на Китай как высокое из-за увеличения внутренних запасов золота, никеля и других стратегических минералов. Возможный эффект для добычи золота и критически важных минералов в отраслевой таблице обозначен как положительный: китайские компании могут продлить работу действующих объектов, а ресурсы ряда минералов выросли на существующих рудниках. Это оценка возможного эффекта для указанных отраслей, а не утверждение о росте добычи уже сейчас.
Потенциальными выгодоприобретателями названы китайские горнодобывающие компании, если переоценка позволит дольше эксплуатировать действующие рудники. Для экспортёров циркона в Китай новое месторождение в Синьцзяне может создать риск: увеличение внутреннего предложения способно уменьшить зависимость страны от импорта.
Циркон служит источником циркония, который используют в оболочках ядерных топливных стержней. Рений применяется в жаропрочных суперсплавах для деталей реактивных двигателей.
Что будет важно для оценки последствий
Дальнейшие ориентиры — публикация Министерством природных ресурсов данных о тоннаже и деталях по отдельным рудникам, а также возможный пересмотр китайскими производителями планов добычи на объектах, охваченных проверкой. Если появятся данные о тоннаже, рынкам будет проще оценить возможное влияние на предложение. Если компании переведут выявленные ресурсы в добычу, Китай может меньше зависеть от импорта некоторых стратегических металлов.
Пока определить количественный эффект для мирового предложения или цен нельзя. Без тоннажа трудно сопоставить масштабы прироста, а переработка низкосортного сырья может обходиться дорого, если цены на металлы снизятся. Дополнительным запасам на действующих объектах потребуется время, чтобы превратиться в добываемую продукцию; её объём и влияние на мировое предложение не определены.
Цена золота в Индии и технические показатели
Справочная цена золота в Индии на 1 ноября 2026 года составляла ₹13 858,08 за грамм. Суточное изменение было равно +0,00%, месячное — −7,13%, годовое — +11,10%.
В техническом разделе MetalsCost тренд обозначен как нисходящий, RSI (14) составлял 13,3. Уровень поддержки указан на отметке ₹13 858,08, сопротивления — ₹15 150,44. По расчёту MetalsCost на основе собственной сохранённой истории цен, цена находилась ниже 20-периодной и 50-периодной скользящих средних; сайт охарактеризовал такое положение как медвежье. Эти справочные и технические показатели сами по себе не подтверждают ценового эффекта от переоценки в Китае.
MetalsCost указал, что материал предназначен только для информации и не является инвестиционной рекомендацией.